Das Wichtigste in Kürze
Stand: September 2026. Das LkSG gilt weiterhin für Unternehmen ab 1.000 Beschäftigten im Inland. Die Pflicht, jährlich einen Bericht beim BAFA einzureichen, wird faktisch nicht mehr durchgesetzt, das BAFA prüft seit Herbst 2025 keine Berichte mehr. Das Gesetz, das die Berichtspflicht formell streicht, ist aber noch nicht verabschiedet. Neu ist der Beschluss der Koalition vom 2. Juli 2026: Der Anwendungsbereich soll im Herbst 2026 auf Unternehmen ab 5.000 Beschäftigten und 1,5 Milliarden Euro Umsatz begrenzt werden. Bis dieses Gesetz tatsächlich in Kraft ist, gelten die Sorgfaltspflichten unverändert: Risikoanalyse, Prävention, Abhilfe, Beschwerdeverfahren und interne Dokumentation.
Neu seit Juli 2026: Die Schwelle soll auf 5.000 steigen
Am 2. Juli 2026 hat der Koalitionsausschuss von CDU, CSU und SPD ein Reformpaket mit mehr als 30 Maßnahmen beschlossen. Unter Punkt 29 steht die Ankündigung, die EU-Lieferkettenrichtlinie eins zu eins umzusetzen und das deutsche Lieferkettengesetz bereits im Herbst 2026 deutlich einzuschränken (Wortlaut des Reformpakets bei Markt und Mittelstand).
Geplant sind nach bisherigem Stand drei Änderungen (Einordnung bei Bird & Bird, Haufe):
Höhere Schwelle. Erfasst werden sollen nur noch Unternehmen mit mindestens 5.000 Beschäftigten und einem weltweiten Jahresnettoumsatz von mehr als 1,5 Milliarden Euro. Bisher liegt die Grenze bei 1.000 Beschäftigten, ohne Umsatzkriterium.
Risikobasierter Ansatz. Die Sorgfaltspflichten sollen stärker danach ausgerichtet werden, wo tatsächlich Risiken bestehen, statt flächendeckend alle Lieferanten gleich zu behandeln.
Grenzen für Anfragen an kleinere Lieferanten. Bei Geschäftspartnern mit weniger als 5.000 Beschäftigten sollen Informationen nur noch angefordert werden dürfen, wenn sie nach vernünftigem Ermessen nicht auf anderem Weg zu beschaffen sind.
Wichtig zur Einordnung: Das ist ein politischer Beschluss, kein Gesetz. Ein Gesetzentwurf lag bei Redaktionsschluss dieses Artikels noch nicht vor. Bis ein entsprechendes Gesetz verabschiedet und verkündet ist, gilt das LkSG in seiner heutigen Fassung, also ab 1.000 Beschäftigten. Wir aktualisieren diesen Abschnitt, sobald ein Entwurf veröffentlicht wird.
Warum gerade alle verwirrt sind, und zwar zu Recht
„Das Lieferkettengesetz wurde doch abgeschafft, oder?“ Diesen Satz hören wir 2026 fast wöchentlich, und er ist verständlich. Innerhalb eines Jahres hat die Behörde aufgehört, Berichte zu prüfen, die Regierung hat ein Änderungsgesetz eingebracht, das seitdem im Bundestag liegt, die EU hat ihre Lieferkettenrichtlinie massiv verengt, und im Juli 2026 kündigte die Koalition zusätzlich an, die Schwelle auf 5.000 Beschäftigte anzuheben. Wer da den Überblick verloren hat, ist in guter Gesellschaft. Selbst Fachleute müssen inzwischen sauber trennen zwischen dem, was beschlossen ist, was die Behörde praktisch umsetzt, und was nur angekündigt ist.
Falls Sie sich zuerst fragen, ob Sie überhaupt betroffen sind: Das klären fünf Fragen in unserem LkSG-Selbsttest.
Das Problem: Aus „vieles wird gelockert“ machen viele im Kopf „es gilt nichts mehr“. Und genau das ist falsch, jedenfalls heute. Dieser Artikel sortiert die Lage in drei Schritten: was faktisch weggefallen ist, was unverändert gilt, und was in den nächsten Jahren auf Sie zukommt. Am Ende steht eine konkrete Handlungsliste, je nachdem, ob Sie selbst verpflichtet sind oder als Zulieferer Nachweise liefern müssen.
Was faktisch weggefallen ist, und was davon schon Gesetz ist
Die Berichtspflicht ans BAFA (§ 10 Abs. 2): praktisch ausgesetzt, formell noch nicht gestrichen. Die Bundesregierung hat im September 2025 einen Gesetzentwurf beschlossen, der die jährliche Berichtspflicht rückwirkend zum 1. Januar 2023 streichen soll (Bundestags-Drucksache 21/2474, BMAS). Der Bundestag hat den Entwurf im Januar 2026 in erster Lesung beraten, verabschiedet ist er bis heute nicht. Unabhängig davon hat das BAFA die Prüfung und Entgegennahme von Berichten bereits im Herbst 2025 eingestellt, die digitale Berichtsmaske ist seit November 2025 abgeschaltet (Taylor Wessing, IHK Nord Westfalen). Für die Praxis heißt das: Einen Bericht können und müssen Sie derzeit nicht einreichen.
Die Bußgeldpraxis: auf schwere Verstöße beschränkt, per Weisung, nicht per Gesetz. Das zuständige Ministerium hat das BAFA im September 2025 angewiesen, nur noch schwere Verstöße zu verfolgen. Der Gesetzentwurf sieht vor, die Zahl der Bußgeldtatbestände von dreizehn auf vier zu reduzieren. Auch das ist noch nicht Gesetz. Im Ergebnis ist das Risiko, wegen eines rein formalen Versäumnisses ein Bußgeld zu kassieren, trotzdem deutlich gesunken.
Die aktive Berichtskontrolle. Die Behörde prüft Berichte nicht mehr systematisch. Anlassbezogene Kontrollen, etwa nach Beschwerden oder Medienberichten, bleiben davon unberührt.
Was heute unverändert gilt
Jetzt zum Teil, den die Schlagzeilen gern unterschlagen: Die materiellen Sorgfaltspflichten des LkSG gelten heute unverändert für Unternehmen ab 1.000 Beschäftigten im Inland. Gestrichen werden soll das Berichten über die Arbeit, nicht die Arbeit selbst, das steht ausdrücklich so im Gesetzentwurf (BT-Drs. 21/2474). Konkret heißt das: Risiken bei den unmittelbaren Lieferanten regelmäßig analysieren, Präventionsmaßnahmen verankern, bei Verstößen Abhilfe schaffen, ein Beschwerdeverfahren betreiben und, der im Alltag wichtigste Punkt, alles intern dokumentieren.
Ob die Schwelle im Herbst tatsächlich auf 5.000 steigt, ändert an dieser Aussage für heute nichts. Unternehmen zwischen 1.000 und 5.000 Beschäftigten sollten ihre Prozesse deshalb nicht vorschnell abbauen, sondern abwarten, was tatsächlich verabschiedet wird.
Die Dokumentationspflicht nach § 10 Abs. 1 verlangt, dass die Erfüllung der Sorgfaltspflichten fortlaufend festgehalten und sieben Jahre aufbewahrt wird. Sie war schon immer da, stand aber im Schatten des Berichts. Jetzt, wo der Bericht wegfällt, ist sie der Nachweis, auf den es ankommt: gegenüber dem BAFA bei anlassbezogenen Kontrollen, gegenüber Auditoren, und immer öfter gegenüber den eigenen Großkunden.
Und damit zum Punkt, der in der Praxis bisher mehr Druck gemacht hat als jede Behörde: die Lieferkette selbst. Verpflichtete Unternehmen reichen ihre Pflichten per Selbstauskunft, Zertifikatsanfrage und Vertragsklausel an ihre Zulieferer weiter. Genau hier könnte sich mit dem Beschluss vom Juli 2026 etwas verschieben: Wenn Anfragen an kleinere Geschäftspartner künftig nur noch zulässig sind, wo Informationen nicht anders zu beschaffen sind, dürften weniger umfangreiche Fragebögen verschickt werden. Nachweise über Zertifikate, Verträge und öffentlich verfügbare Informationen gewinnen dann eher an Gewicht.
Was in einem solchen Fragebogen steht, was Sie beantworten müssen und was nicht, steht im Leitfaden LkSG-Fragebogen erhalten.
Die fünf Pflichten im Überblick
Diese Pflichten gelten nach heutiger Rechtslage für alle Unternehmen ab 1.000 Beschäftigten.
Risikoanalyse (§ 5): mindestens jährlich sowie anlassbezogen die Risiken bei unmittelbaren Lieferanten ermitteln. Bei substantiierter Kenntnis von Verstößen auch bei mittelbaren Zulieferern.
Präventionsmaßnahmen (§ 6): Anforderungen vertraglich verankern, Nachweise wie Zertifikate einfordern, Schulungen und Kontrollen vorsehen. In der Praxis scheitert dieser Punkt selten am Einfordern, sondern daran, dass eingesammelte Zertifikate unbemerkt ablaufen.
Abhilfemaßnahmen (§ 7): bei festgestellten Verstößen reagieren, Maßnahmen nachhalten und deren Wirksamkeit prüfen.
Beschwerdeverfahren (§ 8): einen Meldekanal für Hinweise aus der Lieferkette einrichten und betreiben.
Interne Dokumentation (§ 10 Abs. 1): alles fortlaufend dokumentieren und sieben Jahre aufbewahren. Der stille Star der Reform, weil er jetzt der einzige belastbare Nachweis ist.
Und was kommt danach? CSDDD und das neue Gesetz
Zwei Entwicklungen sollten Sie für die Planung auf dem Schirm haben.
Erstens die europäische Lieferkettenrichtlinie CSDDD. Sie wurde durch das sogenannte Omnibus-I-Paket deutlich verengt. Die politische Einigung fiel im Dezember 2025, die Änderungsrichtlinie (EU) 2026/470 wurde im Februar 2026 beschlossen und ist seit dem 18. März 2026 in Kraft. Erfasst werden künftig nur noch Unternehmen mit mehr als 5.000 Beschäftigten und mehr als 1,5 Milliarden Euro weltweitem Nettoumsatz. Die Mitgliedstaaten müssen die Richtlinie bis zum 26. Juli 2028 umsetzen, die Pflichten gelten einheitlich ab dem 26. Juli 2029. Die zuvor geplante Staffelung in mehreren Wellen ist entfallen (Überblick bei reteach).
Zweitens das neue deutsche Gesetz. Die Bundesregierung plant, das LkSG durch ein „Gesetz über die internationale Unternehmensverantwortung“ zu ersetzen, das die CSDDD umsetzt (BMAS). Mit dem Beschluss vom Juli 2026 soll die Schwelle der CSDDD bereits im Herbst 2026 auf das LkSG übertragen werden, also vor der eigentlichen Umsetzung. Bis ein Gesetz verabschiedet ist, gilt das LkSG in seiner heutigen Fassung.
Für den klassischen Mittelstand heißt das: Direkt betroffen sind künftig noch weniger Unternehmen als heute. Indirekt bleiben viele über ihre Kunden betroffen, nur voraussichtlich mit geringerer Intensität. Kein realistisches Szenario führt dazu, dass Nachweise in der Lieferkette ganz verschwinden. Große Einkaufsorganisationen haben ihre Lieferantenprüfung inzwischen in Standardprozesse gegossen, die unabhängig von der Gesetzeslage weiterlaufen.
Ein ehrlicher Hinweis zur Aktualität: Mehrere der hier beschriebenen Änderungen sind angekündigt oder im Verfahren, aber noch nicht Gesetz. Wir kennzeichnen deshalb in diesem Artikel ausdrücklich, was beschlossen ist, was die Behörde praktisch umsetzt und was nur angekündigt ist. Dieser Artikel ist keine Rechtsberatung. Er wird bei jeder Änderung aktualisiert, das Datum finden Sie oben unter der Überschrift, den Verlauf am Ende.
Was das für Sie bedeutet, je nachdem, wer Sie sind
Sie haben 5.000 Beschäftigte oder mehr: Für Sie ändert sich am wenigsten. Den BAFA-Bericht können Sie vorerst von der Liste nehmen, die Prozesse dahinter nicht. Prüfen Sie, ob Ihre Dokumentation eine anlassbezogene Kontrolle überstehen würde: Lässt sich für jeden Lieferanten zeigen, wann er zuletzt geprüft wurde, was dabei herauskam und wie Sie reagiert haben? Mit der CSDDD kommen ab 2029 zusätzliche Anforderungen, darauf baut eine saubere Dokumentation heute direkt auf.
Sie haben zwischen 1.000 und 5.000 Beschäftigte: Sie sind heute verpflichtet und könnten es ab Ende 2026 nicht mehr sein. Bauen Sie Ihre Prozesse deshalb nicht vorschnell ab. Solange das Gesetz nicht geändert ist, gelten Ihre Pflichten, und Ihre eigenen Großkunden werden Nachweise voraussichtlich weiter verlangen. Nutzen Sie die Zeit eher, um den Aufwand zu senken, statt ihn einzustellen. Wie viele Stunden diese Arbeit pro Jahr tatsächlich kostet, rechnet unser Aufwandsrechner für Ihre Lieferantenzahl durch. Ausführlich dazu: unsere Seite für Unternehmen.
Sie sind Zulieferer eines verpflichteten Unternehmens: Heute kommen die Fragebögen und Zertifikatsanfragen Ihrer Großkunden weiter. Wenn die angekündigte Begrenzung von Informationsanfragen Gesetz wird, dürfte sich das verschieben: weniger ausführliche Fragebögen, mehr Gewicht auf Zertifikate, Vertragsklauseln und Informationen, die ohnehin vorliegen. Ihre Chance liegt darin, diese Nachweise griffbereit und aktuell zu haben, damit jede Anfrage in Minuten beantwortet ist statt in Tagen. Wie das ohne Compliance-Abteilung geht, steht auf unserer Seite für Zulieferer.
Was Sie jetzt konkret tun sollten
Unabhängig von der weiteren Gesetzgebung sind Sie mit diesen vier Schritten auf der sicheren Seite, weil sie für jede kommende Regelung die Grundlage bilden:
Wenn Sie dafür eine Softwarelösung prüfen: Die großen Plattformen sind für den Mittelstand meist überdimensioniert. Wir haben die beiden häufigsten Kandidaten eingeordnet, osapiens und IntegrityNext, inklusive der Fälle, in denen sie die bessere Wahl sind.
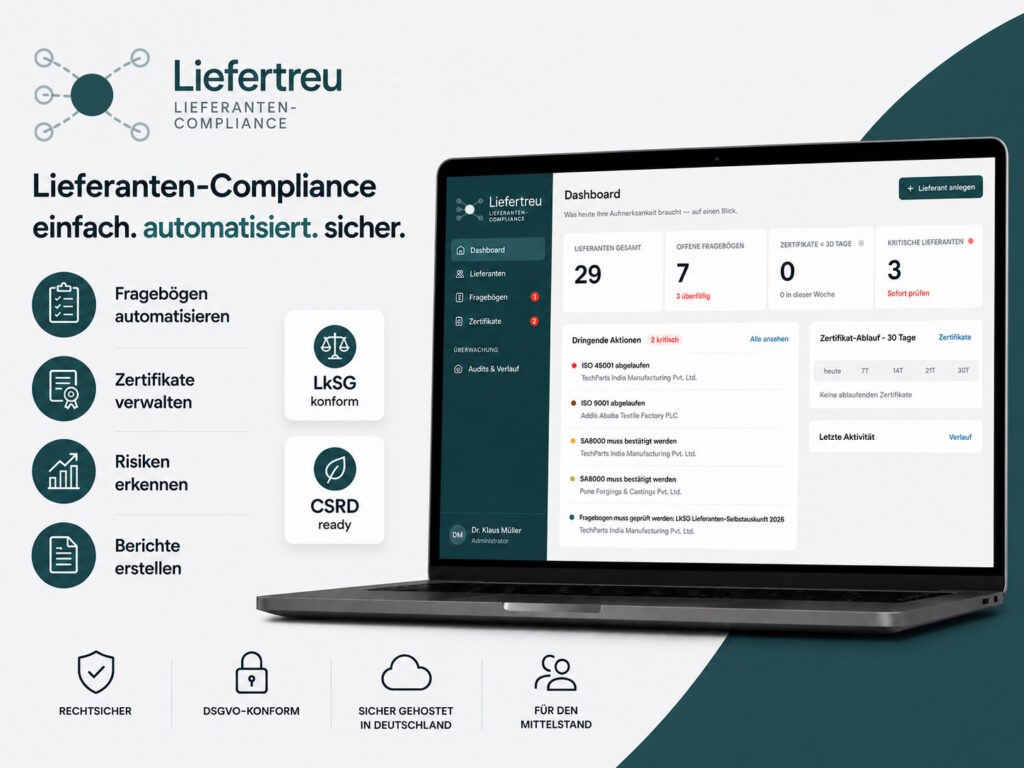
- Bestandsaufnahme: alle aktiven Lieferanten mit Risikoklasse an einem Ort erfassen, statt in verstreuten Excel-Listen.
- Selbstauskünfte auf einen wiederholbaren Prozess umstellen: einmal jährlich, mit automatischem Nachfassen statt Rundmail-Aktionen.
- Zertifikate mit Ablaufüberwachung versehen, damit kein Nachweis unbemerkt ungültig wird.
- Dokumentation automatisieren: Jede Prüfung und Entscheidung sollte sich ohne Zusatzaufwand mit Zeitstempel festhalten, sieben Jahre lang abrufbar.
So bildet Liefertreu genau das ab
Häufige Fragen zum LkSG 2026
Ja. Das LkSG gilt heute unverändert für Unternehmen ab 1.000 Beschäftigten im Inland. Die Koalition hat im Juli 2026 angekündigt, die Schwelle auf 5.000 Beschäftigte und 1,5 Milliarden Euro Umsatz anzuheben. Ein entsprechendes Gesetz ist aber noch nicht verabschiedet.
Faktisch ja, formell noch nicht. Das BAFA nimmt seit Herbst 2025 keine Berichte mehr entgegen und prüft sie nicht mehr. Das Gesetz, das die Pflicht rückwirkend streichen soll, liegt aber seit Herbst 2025 im Bundestag und ist noch nicht beschlossen.
Weil das zuständige Ministerium das BAFA im Herbst 2025 angewiesen hat, die Berichtsprüfung einzustellen und nur noch schwere Verstöße zu verfolgen. Hintergrund ist der Gesetzentwurf, der die Berichtspflicht streichen soll. Die Dokumentationspflicht nach § 10 Abs. 1 bleibt davon unberührt.
Das ist angekündigt, aber noch nicht beschlossen. Der Koalitionsausschuss hat am 2. Juli 2026 vereinbart, den Anwendungsbereich im Herbst 2026 auf Unternehmen mit mindestens 5.000 Beschäftigten und mehr als 1,5 Milliarden Euro Umsatz zu begrenzen. Bis zur Verabschiedung gilt weiter die Grenze von 1.000 Beschäftigten.
Nein. Die CSDDD ist eine europäische Richtlinie, die bis Juli 2028 in deutsches Recht umgesetzt werden muss und ab Juli 2029 gilt. Bis dahin gilt das LkSG, in der Fassung, die der Bundestag jeweils beschlossen hat.
Es ist nie außer Kraft getreten. Geplant ist, es durch ein Gesetz über die internationale Unternehmensverantwortung abzulösen, das die CSDDD umsetzt. Bis dahin bleibt das LkSG geltendes Recht.
Gesetzlich nicht. Ihr Kunde ist aber verpflichtet, Risiken zu ermitteln, und bewertet Ihre Antwort. Nach dem Koalitionsbeschluss vom Juli 2026 sollen Anfragen an kleinere Geschäftspartner künftig eingeschränkt werden. Solange das nicht Gesetz ist, gilt die bisherige Praxis. Mehr im Leitfaden zum Fragebogen.
Nicht vorschnell. Solange das Gesetz nicht geändert ist, gelten die Pflichten. Und auch bei einer höheren Schwelle werden große Kunden Nachweise voraussichtlich weiter verlangen, nur in anderer Form. Sinnvoller ist es, den Aufwand zu senken, etwa durch automatisierte Fristenüberwachung und Dokumentation.
Änderungsverlauf
September 2026: Koalitionsbeschluss vom 2. Juli 2026 zur Anhebung der Schwelle auf 5.000 Beschäftigte ergänzt. Darstellung zur Berichtspflicht präzisiert: faktisch ausgesetzt, Änderungsgesetz noch nicht verabschiedet. Angaben zur CSDDD nach Inkrafttreten der Richtlinie (EU) 2026/470 aktualisiert.
August 2026: Interne Verlinkungen und FAQ ergänzt.
Juli 2026: Erstveröffentlichung.